Domain abweg.de kaufen?
Wir ziehen mit dem Projekt
abweg.de um.
Sind Sie am Kauf der Domain
abweg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abweg.de kaufen?
Warum müssen Belege 10 Jahre aufbewahrt werden?
Belege müssen in der Regel 10 Jahre lang aufbewahrt werden, um sicherzustellen, dass Unternehmen und Privatpersonen im Falle einer Steuerprüfung oder rechtlichen Auseinandersetzung alle erforderlichen Unterlagen vorlegen können. Dies dient der Transparenz und Nachvollziehbarkeit von finanziellen Transaktionen. Zudem können Belege auch für die Dokumentation von Geschäftsabläufen und für die Erfüllung gesetzlicher Aufbewahrungspflichten wichtig sein. Durch die langfristige Aufbewahrung von Belegen können mögliche Unstimmigkeiten oder Fehler in der Buchführung leichter identifiziert und behoben werden. Letztendlich dient die Aufbewahrungspflicht von Belegen auch der Sicherheit und dem Schutz vor Betrug oder Manipulation. **
Welche Belege müssen 10 Jahre aufbewahrt werden?
Welche Belege müssen 10 Jahre aufbewahrt werden? Diese Frage bezieht sich in der Regel auf steuerlich relevante Unterlagen wie Einkommenssteuererklärungen, Gehaltsabrechnungen, Kontoauszüge, Rechnungen, Quittungen und Verträge. Es ist wichtig, diese Dokumente für mindestens 10 Jahre aufzubewahren, da das Finanzamt im Rahmen einer Steuerprüfung oder bei Unstimmigkeiten Einsicht in diese Unterlagen verlangen kann. Durch die Aufbewahrungspflicht können mögliche Rückfragen oder Nachweise zu den steuerlichen Angaben beantwortet werden. Es empfiehlt sich daher, alle relevanten Belege ordentlich zu archivieren und gegebenenfalls digital zu sichern, um im Bedarfsfall darauf zugreifen zu können. **

Ähnliche Suchbegriffe für Belege
Top-Angebote
Produkte zum Begriff Belege:
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EICHNER Indexsegment für Karten-Board für DIN A4-Belege (10-reihig)Indexsegment für Karten-Board für DIN A4-Belege (10-reihig), Maße der Tafel (B x H): 8 x 75 cm, Verwendung: für mehrere Personen, magnetisch: Ja, Gewicht: 1.2 kg, max. Anzahl der Mitarbeiterpositionen: 10, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafelzubehör73,77 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Original-Beleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Darf der Vermieter ohne Belege abrechnen?
Nein, der Vermieter darf die Nebenkostenabrechnung nicht ohne Belege erstellen. Er ist verpflichtet, die Kosten nachvollziehbar und transparent darzulegen und dem Mieter Einsicht in die Belege zu gewähren. Der Mieter hat das Recht, die Abrechnung zu prüfen und gegebenenfalls Einwände zu erheben. **
-
Wie kann die Nebenkostenabrechnung ohne Belege erfolgen?
Die Nebenkostenabrechnung kann auch ohne Belege erfolgen, wenn die Kosten pauschal oder nach einem Verteilerschlüssel auf die Mieter umgelegt werden. In diesem Fall werden die Kosten nicht einzeln nachgewiesen, sondern aufgrund von Schätzungen oder festgelegten Anteilen berechnet. Allerdings ist es ratsam, Belege aufzubewahren, um bei Bedarf Nachweise vorlegen zu können. **
-
Wie kann man neutrale einwörtige Keywords generieren, ohne dabei Markennamen zu erwähnen? Was sind effektive Strategien für die Keyword-Generierung, die die Vermeidung von Markennamen berücksichtigen?
Man kann neutrale einwörtige Keywords generieren, indem man sich auf allgemeine Begriffe und Beschreibungen konzentriert, die das Produkt oder die Dienstleistung genau beschreiben. Effektive Strategien für die Keyword-Generierung ohne Markennamen sind die Verwendung von Synonymen, Branchenbegriffen und spezifischen Merkmalen des Produkts oder der Dienstleistung. Außerdem kann man sich auf die Lösung von Problemen oder Bedürfnissen der Zielgruppe konzentrieren, um relevante Keywords zu identifizieren. **
-
Wie kann ich eine ASOS-Bestellung zurücksenden, ohne Belege?
Um eine ASOS-Bestellung ohne Belege zurückzusenden, solltest du dich zunächst an den Kundenservice von ASOS wenden. Erkläre ihnen dein Anliegen und bitte um weitere Anweisungen. Möglicherweise werden sie dich bitten, die Bestellnummer oder andere Informationen bereitzustellen, um den Rücksendeprozess zu erleichtern. **

Was kann ich von der Steuer ohne Belege absetzen?
Du kannst verschiedene Ausgaben von der Steuer absetzen, ohne Belege vorlegen zu müssen. Dazu gehören beispielsweise Werbungskosten wie Fahrtkosten zur Arbeit, Arbeitsmittel oder Fortbildungskosten. Auch haushaltsnahe Dienstleistungen wie Putz- oder Gartenarbeiten können abgesetzt werden. Des Weiteren zählen Kinderbetreuungskosten, Spenden an gemeinnützige Organisationen und Beiträge zur Altersvorsorge zu den absetzbaren Ausgaben ohne Belege. Es ist jedoch wichtig, dass du die genauen Regelungen und Höchstgrenzen für diese Ausgaben beachtest. **
Was kann man von der Steuer absetzen ohne Belege?
Man kann verschiedene Ausgaben von der Steuer absetzen, ohne Belege vorlegen zu müssen. Dazu gehören beispielsweise der Grundfreibetrag, Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Der Grundfreibetrag ist ein bestimmter Betrag, bis zu dem man keine Einkommensteuer zahlen muss. Werbungskosten sind Ausgaben, die im Zusammenhang mit dem Beruf stehen, wie beispielsweise Fahrtkosten oder Arbeitsmittel. Sonderausgaben sind Ausgaben, die bestimmte Voraussetzungen erfüllen müssen, wie beispielsweise Spenden oder Kirchensteuer. Außergewöhnliche Belastungen sind Kosten, die aufgrund besonderer Umstände entstehen, wie beispielsweise Krankheitskosten. **
Top-Angebote
Produkte zum Begriff Belege:
-
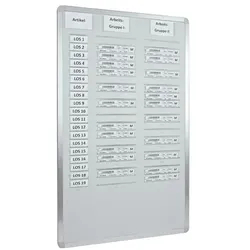
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Quittungsblock selbstdurchschreibend Belege Quittungssatz Formularbuch DIN A6Quittungsblock selbstdurchschreibend: Effiziente Beleglösung im praktischen DIN A6 Format Optimieren Sie Ihren Geschäftsalltag mit dem selbstdurchschreibenden Quittungsblock Dieser Quittungsblock bietet eine zuverlässige und zeitsparende Lösung für die Ausstellung von Belegen in verschiedenen Geschäftsbereichen. Mit seiner selbstdurchschreibenden Funktion entfällt die Notwendigkeit von zusätzlichem Kohlepapier, was den Prozess der Quittungserstellung erheblich vereinfacht und beschleunigt. Jede Transaktion kann schnell und sauber dokumentiert werden, mit einem Original für den Kunden und einer Durchschrift für Ihre eigenen Unterlagen. Dies gewährleistet eine lückenlose und nachvollziehbare Buchführung. Das handliche DIN A6 Format, mit Abmessungen von 145 mm x 105 mm, macht diesen Quittungsblock zu einem idealen Begleiter für den mobilen Einsatz. Egal ob auf Märkten, bei Lieferdiensten oder im Außendienst – der Block passt problemlos in jede Tasche und ist stets griffbereit. Die robuste Verarbeitung der 2 x 50 Blatt sichert eine lange Nutzbarkeit, auch bei intensivem Gebrauch. Ein Quittungsblock ist ein unverzichtbares Hilfsmittel für kleine Unternehmen, Freiberufler und alle, die regelmäßig Zahlungen dokumentieren müssen. Er sorgt für Professionalität im Umgang mit Kunden und bietet gleichzeitig eine klare Struktur für die interne Belegverwaltung. Die übersichtliche Gestaltung des Quittungssatzes ermöglicht ein schnelles Ausfüllen aller relevanter Informationen wie Datum, Betrag und Leistung. Technische Details und Anwendungsbereiche Selbstdurchschreibende Funktion: Erstellung von Original und Durchschrift ohne Kohlepapier. Format: DIN A6 (145 mm x 105 mm). Blattanzahl: 2 x 50 Blatt pro Block. Farbe: Original in Weiß, Durchschrift in einem kontrastierenden Farbton für klare Unterscheidbarkeit. Vielseitige Einsatzmöglichkeiten: Ideal für Einzelhandel, Dienstleistungsunternehmen, Handwerker und Freiberufler. Leichte Handhabung: Schnell und effizient im täglichen Gebrauch. Der Quittungsblock ist in neutralen Farben gehalten, die Professionalität ausstrahlen und sich nahtlos in jede Geschäftsumgebung einfügen. Die Qualität des Papiers gewährleistet eine gute Beschreibbarkeit und Beständigkeit der Eintragungen. Durch die präzise Verarbeitung sind die Blätter leicht voneinander zu trennen, ohne dabei zu reißen. Häufig gestellte Fragen (FAQ) zum Quittungsblock Was bedeutet "selbstdurchschreibend"? Selbstdurchschreibend bedeutet, dass beim Beschreiben des oberen Blattes der Text automatisch auf das darunterliegende Blatt übertragen wird, ohne dass ein separates Kohlepapier benötigt wird. Dies funktioniert durch spezielle Beschichtungen auf den Blättern. Welches Format hat der Quittungsblock genau? Der Quittungsblock hat das handliche DIN A6 Format, welches den Abmessungen von 145 mm in der Länge und 105 mm in der Breite entspricht. Wie viele Quittungen kann ich mit einem Block ausstellen? Ein Quittungsblock enthält 2 x 50 Blatt, was bedeutet, dass Sie 50 Quittungen ausstellen können, wobei jede Quittung aus einem Original und einer Durchschrift besteht. Ist der Quittungsblock auch für unterwegs geeignet? Ja, aufgrund seines kompakten DIN A6 Formats und der Maße von 145 mm x 105 mm ist der Quittungsblock besonders gut für den mobilen Einsatz geeignet und lässt sich leicht transportieren. Welche Vorteile bietet ein Quittungsblock gegenüber digitalen Lösungen? Ein physischer Quittungsblock ist schnell zur Hand, benötigt keine elektronischen Geräte oder Strom und ist oft die bevorzugte Methode, wenn eine sofortige, handschriftliche Bestätigung erforderlich ist oder bei Kunden, die eine Papierquittung bevorzugen. Er ist eine einfache und unkomplizierte Lösung für die direkte Belegdokumentation.2,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EICHNER Indexsegment für Karten-Board für DIN A4-Belege (10-reihig)Indexsegment für Karten-Board für DIN A4-Belege (10-reihig), Maße der Tafel (B x H): 8 x 75 cm, Verwendung: für mehrere Personen, magnetisch: Ja, Gewicht: 1.2 kg, max. Anzahl der Mitarbeiterpositionen: 10, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafelzubehör73,77 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Warum müssen Belege 10 Jahre aufbewahrt werden?
Belege müssen in der Regel 10 Jahre lang aufbewahrt werden, um sicherzustellen, dass Unternehmen und Privatpersonen im Falle einer Steuerprüfung oder rechtlichen Auseinandersetzung alle erforderlichen Unterlagen vorlegen können. Dies dient der Transparenz und Nachvollziehbarkeit von finanziellen Transaktionen. Zudem können Belege auch für die Dokumentation von Geschäftsabläufen und für die Erfüllung gesetzlicher Aufbewahrungspflichten wichtig sein. Durch die langfristige Aufbewahrung von Belegen können mögliche Unstimmigkeiten oder Fehler in der Buchführung leichter identifiziert und behoben werden. Letztendlich dient die Aufbewahrungspflicht von Belegen auch der Sicherheit und dem Schutz vor Betrug oder Manipulation. **
-
Welche Belege müssen 10 Jahre aufbewahrt werden?
Welche Belege müssen 10 Jahre aufbewahrt werden? Diese Frage bezieht sich in der Regel auf steuerlich relevante Unterlagen wie Einkommenssteuererklärungen, Gehaltsabrechnungen, Kontoauszüge, Rechnungen, Quittungen und Verträge. Es ist wichtig, diese Dokumente für mindestens 10 Jahre aufzubewahren, da das Finanzamt im Rahmen einer Steuerprüfung oder bei Unstimmigkeiten Einsicht in diese Unterlagen verlangen kann. Durch die Aufbewahrungspflicht können mögliche Rückfragen oder Nachweise zu den steuerlichen Angaben beantwortet werden. Es empfiehlt sich daher, alle relevanten Belege ordentlich zu archivieren und gegebenenfalls digital zu sichern, um im Bedarfsfall darauf zugreifen zu können. **
-
Darf der Vermieter ohne Belege abrechnen?
Nein, der Vermieter darf die Nebenkostenabrechnung nicht ohne Belege erstellen. Er ist verpflichtet, die Kosten nachvollziehbar und transparent darzulegen und dem Mieter Einsicht in die Belege zu gewähren. Der Mieter hat das Recht, die Abrechnung zu prüfen und gegebenenfalls Einwände zu erheben. **
-
Wie kann die Nebenkostenabrechnung ohne Belege erfolgen?
Die Nebenkostenabrechnung kann auch ohne Belege erfolgen, wenn die Kosten pauschal oder nach einem Verteilerschlüssel auf die Mieter umgelegt werden. In diesem Fall werden die Kosten nicht einzeln nachgewiesen, sondern aufgrund von Schätzungen oder festgelegten Anteilen berechnet. Allerdings ist es ratsam, Belege aufzubewahren, um bei Bedarf Nachweise vorlegen zu können. **
Ähnliche Suchbegriffe für Belege
-
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Original-Beleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EICHNER Einstecktafel »Orga-Easy« für DIN A5-Belege 2-reihig grauEinstecktafel »Orga-Easy« für DIN A5-Belege 2-reihig, Maße der Tafel (B x H): 56 x 91,5 cm, Verwendung: für mehrere Personen, magnetisch: Nein, Gewicht: 2.67 kg, Material: Hartschaum, Aluminium, Kunststoff, Besonderheiten: mit Selbstklebetaschen zur Beschriftung, max. Anzahl der Mitarbeiterpositionen: 2, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel197,53 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie kann man neutrale einwörtige Keywords generieren, ohne dabei Markennamen zu erwähnen? Was sind effektive Strategien für die Keyword-Generierung, die die Vermeidung von Markennamen berücksichtigen?
Man kann neutrale einwörtige Keywords generieren, indem man sich auf allgemeine Begriffe und Beschreibungen konzentriert, die das Produkt oder die Dienstleistung genau beschreiben. Effektive Strategien für die Keyword-Generierung ohne Markennamen sind die Verwendung von Synonymen, Branchenbegriffen und spezifischen Merkmalen des Produkts oder der Dienstleistung. Außerdem kann man sich auf die Lösung von Problemen oder Bedürfnissen der Zielgruppe konzentrieren, um relevante Keywords zu identifizieren. **
-
Wie kann ich eine ASOS-Bestellung zurücksenden, ohne Belege?
Um eine ASOS-Bestellung ohne Belege zurückzusenden, solltest du dich zunächst an den Kundenservice von ASOS wenden. Erkläre ihnen dein Anliegen und bitte um weitere Anweisungen. Möglicherweise werden sie dich bitten, die Bestellnummer oder andere Informationen bereitzustellen, um den Rücksendeprozess zu erleichtern. **
-
Was kann ich von der Steuer ohne Belege absetzen?
Du kannst verschiedene Ausgaben von der Steuer absetzen, ohne Belege vorlegen zu müssen. Dazu gehören beispielsweise Werbungskosten wie Fahrtkosten zur Arbeit, Arbeitsmittel oder Fortbildungskosten. Auch haushaltsnahe Dienstleistungen wie Putz- oder Gartenarbeiten können abgesetzt werden. Des Weiteren zählen Kinderbetreuungskosten, Spenden an gemeinnützige Organisationen und Beiträge zur Altersvorsorge zu den absetzbaren Ausgaben ohne Belege. Es ist jedoch wichtig, dass du die genauen Regelungen und Höchstgrenzen für diese Ausgaben beachtest. **
-
Was kann man von der Steuer absetzen ohne Belege?
Man kann verschiedene Ausgaben von der Steuer absetzen, ohne Belege vorlegen zu müssen. Dazu gehören beispielsweise der Grundfreibetrag, Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Der Grundfreibetrag ist ein bestimmter Betrag, bis zu dem man keine Einkommensteuer zahlen muss. Werbungskosten sind Ausgaben, die im Zusammenhang mit dem Beruf stehen, wie beispielsweise Fahrtkosten oder Arbeitsmittel. Sonderausgaben sind Ausgaben, die bestimmte Voraussetzungen erfüllen müssen, wie beispielsweise Spenden oder Kirchensteuer. Außergewöhnliche Belastungen sind Kosten, die aufgrund besonderer Umstände entstehen, wie beispielsweise Krankheitskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.